你手中嗰杯清酒,背後原來有一條由古到今嘅「國家財政線」。由奈良朝嘅限酒令、鎌倉武士嘅禁酒思想、江戶幕府嘅「酒株」特許經營,到明治政府將酒稅變成國家命脈——清酒嘅發展史,某程度上都係一部日本稅制史。
WhiskyChill 編輯部參考《日本的酒》同《杯中風土》,為你拆解酒稅點樣一步步塑造今日嘅日本清酒業。睇完之後,你下次舉杯嘅時候,或者會對「飲酒都係對國家有貢獻」呢句笑話,有更深體會。
禁酒令嘅起源:道德與武士紀律
日本限制釀酒,可以話由奈良朝已經開始。限酒嘅理由至少有兩大類:第一類係道德層面——奈良朝嘅限制飲酒令主要出於宗教考慮;而鎌倉時代停止釀酒同賣酒嘅法令,就係由武士紀律引申出嚟(《日本的酒》,p.93)。
武士嘅禁酒思想有幾激?建長四年(1252年),鎌倉市發生大騷動,群眾打破咗成 37,000 個丟棄喺市內嘅酒壺(《吾妻鏡》有載)。呢種禁酒觀念,對後來足利幕府嘅政策都有好大影響(《日本的酒》,p.93)。
呢種「以禁為管」嘅思維,其實贯穿咗成個日本中世:酒被視為令人失序嘅源頭,特別係講求集體紀律嘅武士社會,醉酒誤事係大忌。不過弔詭嘅係,愈禁往往愈突顯酒嘅吸引力——禁酒令本身,就係酒已經深入民間嘅最佳證明。
值得一提嘅係,呢個階段嘅禁酒令針對嘅係「飲酒行為」同「釀酒行為」,仲未發展出後來嗰套精密嘅稅收機器。統治者睇到嘅係酒帶嚟嘅秩序問題,而唔係酒背後嘅財政潛力——呢個眼光嘅轉變,要等到江戶幕府先真正完成。
酒株制度:釀酒權變成「股票」
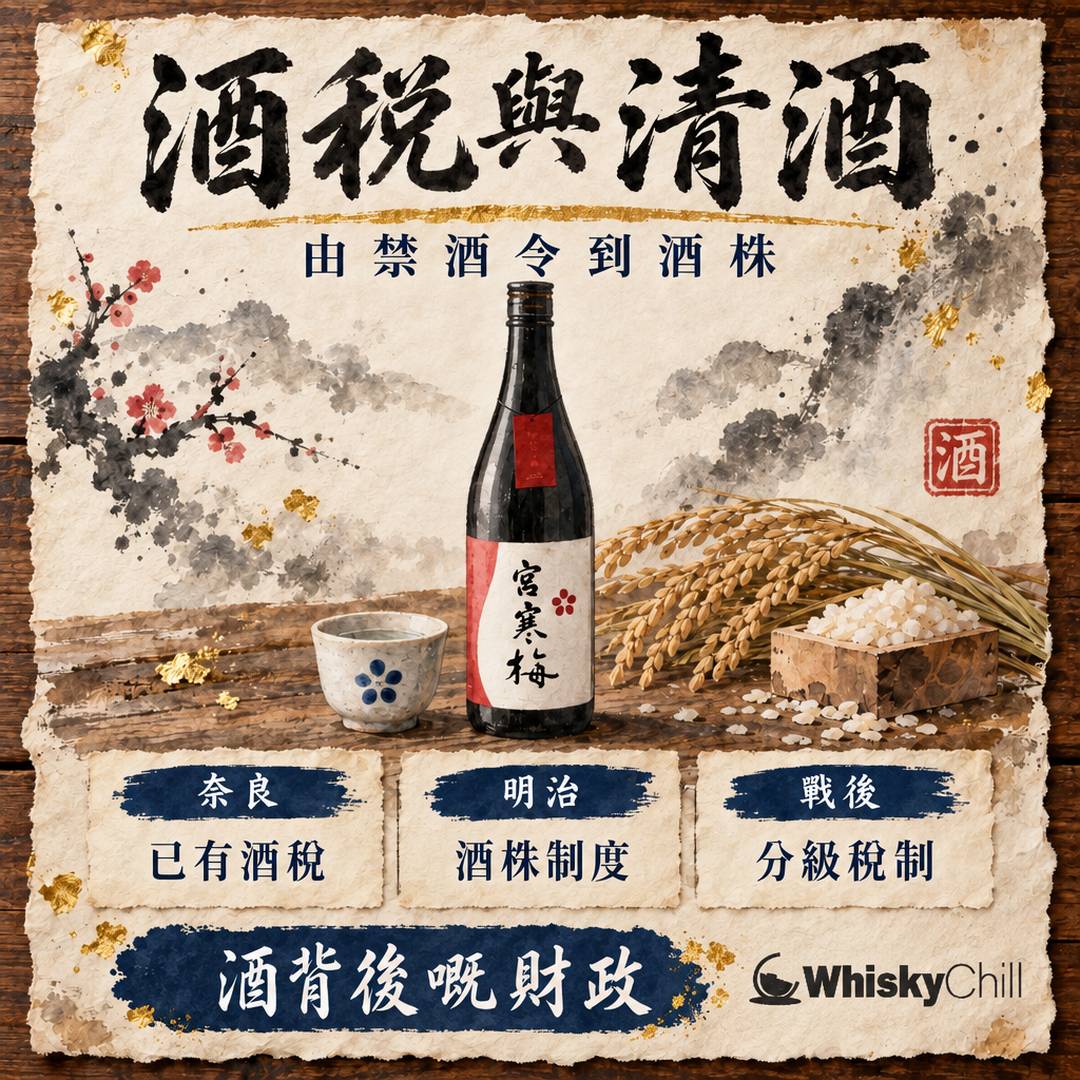
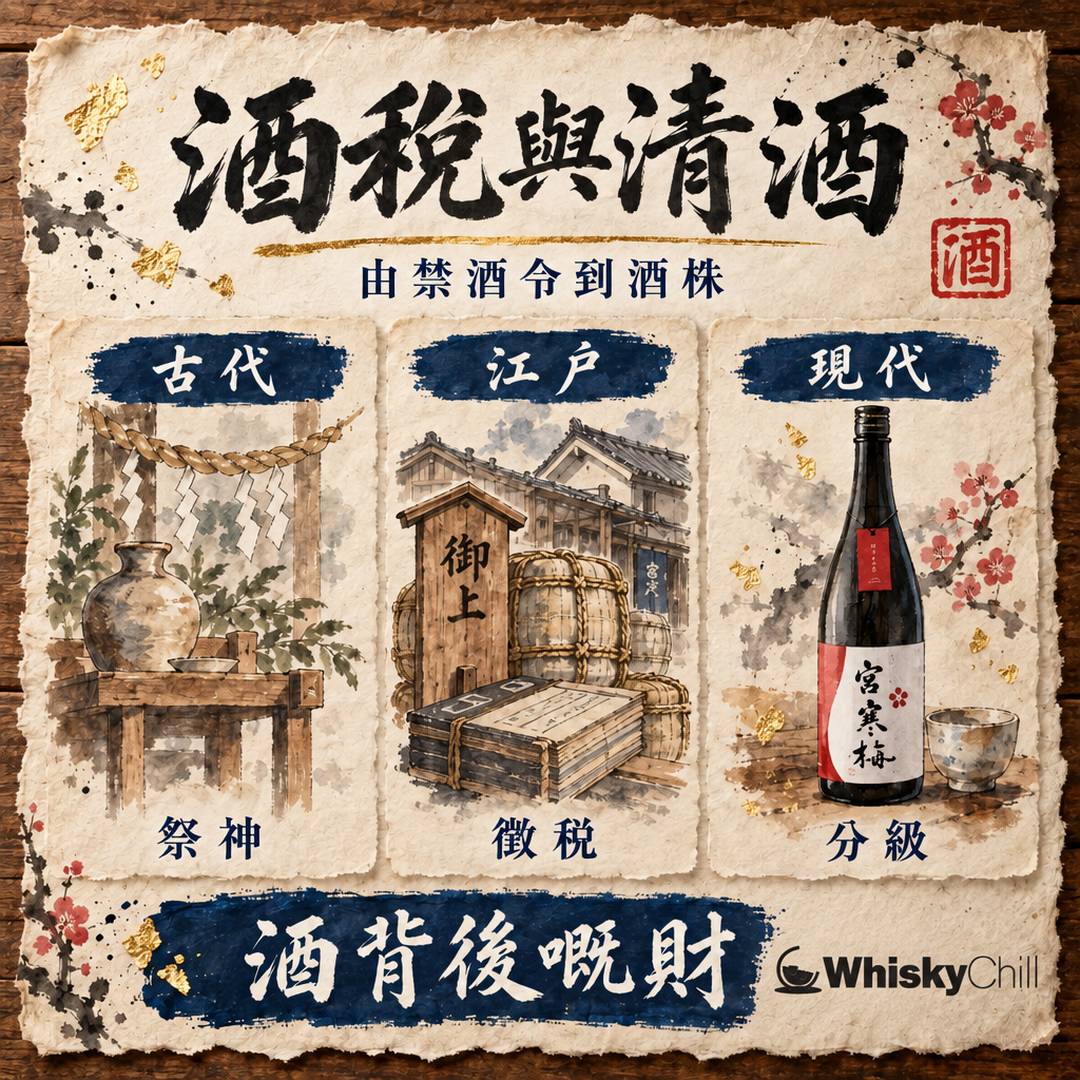
江戶幕府管酒嘅核心機制係「酒株」。只有持「株」者先准造酒,酒株仲可以買賣;「株改」更令無株者退出市場——釀酒權正式成為被嚴格管控嘅特許資產(《杯中風土》,p.113-114)。
元祿十年(1697年)起,五成酒作坊要繳「運上」——即係對各種營業課嘅雜稅。之後名目不斷變換:「十分之一嘅役米」啦、「營業牌照稅」啦、「釀酒工錢」啦,徵稅方法五花八門,但課稅目嘅始終如一(《日本的酒》,p.93)。
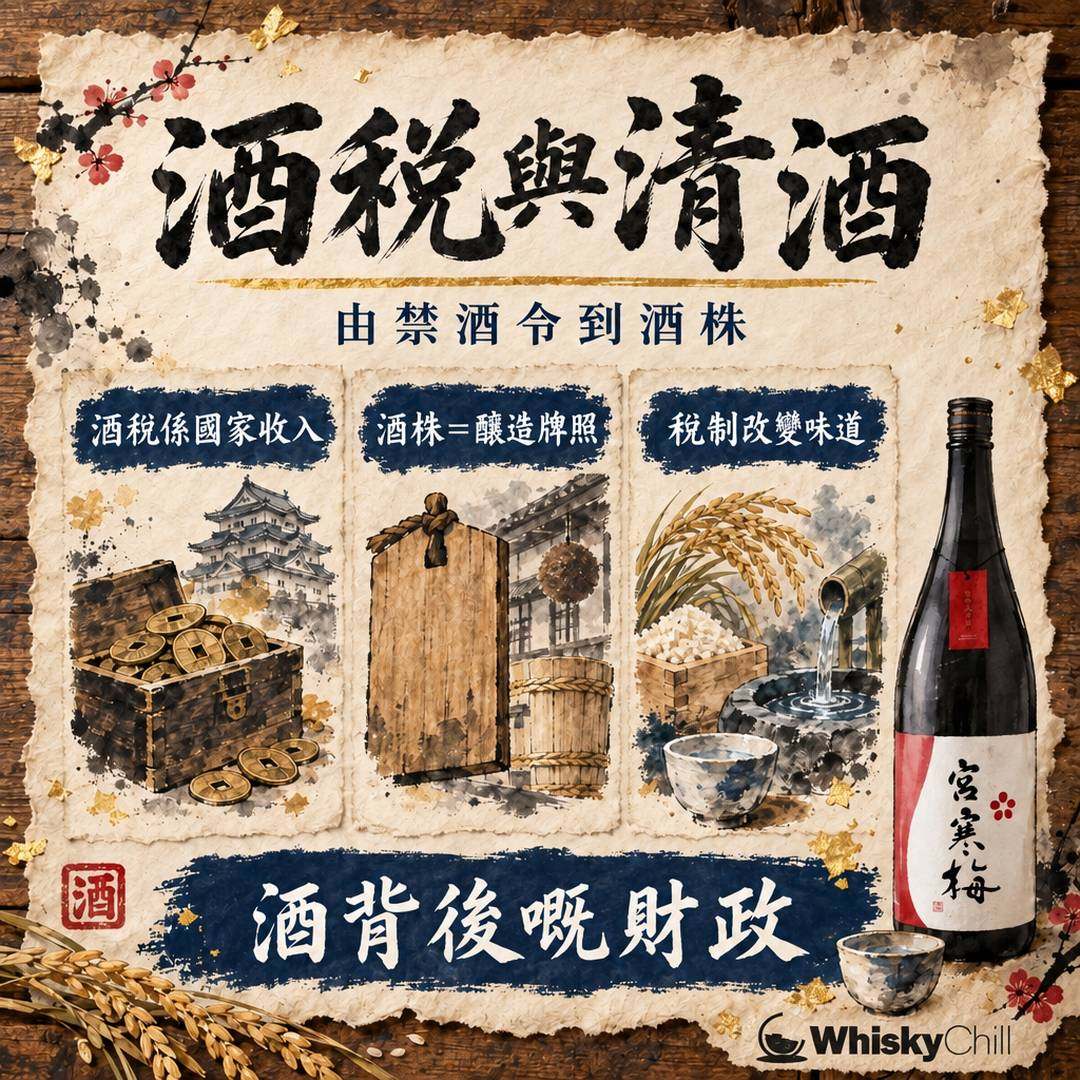
用今日嘅概念去理解,酒株就好似「釀酒牌照+可以轉讓嘅配額」嘅混合體:政府透過控制株嘅數量控制全國酒產量,株嘅持有人則擁有一項可以炒賣嘅資產。呢種設計一举两得——幕府既穩定咗酒嘅供應,又開拓咗穩定嘅稅源。
 主視覺圖解
 三個重點
米價與釀酒限制:一場大火改變全國酒業
第二類限酒理由係經濟:米唔夠,就要節制釀酒。最經典嘅例子係明曆三年(1657年):江戶發生大火,各地米價暴漲,幕府竟然暫時停止全國釀酒,同時向特定酒作坊重新交付清楚記明用米石數嘅「釀酒權力」,並限定釀造量(《日本的酒》,p.93-94)。
去到幕府末期,政府按年成豐歉同米價漲落,時而限定「釀二分之一」、「釀三分之一」,時而開放任意釀造。不過喺所有呢啲操作背後,徵稅始終係建立酒作坊權利制度嘅主要目的(《日本的酒》,p.93-94)。
呢度反映咗一個自古不變嘅矛盾:釀酒用嘅係米,食飯用嘅都係米。豐年嘅時候,釀酒係將剩餘糧食轉化為財富嘅好方法;荒年嘅時候,釀酒就變成「同人爭食」嘅奢侈行為。所以酒政從來都唔單止係稅務問題,而係糧食政策嘅一部分——呢個邏輯,同今日各國管理糧食同能源嘅思路,其實如出一轍。
明治酒稅:三稅並行同自家用酒嘅終結
明治政府執政後,將酒稅明確分為三種:允許釀酒嘅稅、按釀造石數(廠家產量)徵嘅稅、同賣酒嘅稅。明治初年,即使普通家庭,只要支付一定許可費用都可以釀「自家用酒」——呢個制度一直維持到明治三十二年(1899年)自家用酒被全面禁止。據講禁令之後,好多自家用酒習慣都轉化為私自釀造嘅濁酒(《日本的酒》,p.94)。
禁止自家用酒,係日本酒稅史嘅分水嶺:由呢刻開始,「釀酒」由人人可為嘅家事,變成國家壟斷許可嘅產業。政府嘅算盤好清楚——家家戶戶自己釀,稅就收唔齊;將釀造集中喺領牌酒造手上,稅收先可以滴水不漏。犧牲嘅係民間千百年嚟嘅自家釀造文化,換嚟嘅係國家財政嘅穩定收入。
 對比一覽
戰爭嘅代價:酒稅飛漲嘅百年曲線
酒稅嘅上升曲線,幾乎同日本嘅戰爭史重疊:由明治十一年(1878年)嘅每石 1 日圓,升到明治二十八年(1895年)嘅 7 日圓、明治三十八年(1905年)嘅 17 日圓,每次戰爭就飛躍上升,經過昭和初期嘅 40 日圓,去到現代嘅約 6000~10000 多日圓(《日本的酒》,p.94)。
即使喺各種酒類當中,清酒都屬高稅率:我哋飲嘅酒價中,一級酒嘅稅金佔百分之三十五,連二級酒都達百分之十五——所以話,能飲酒嘅人對國家貢獻巨大,唔係講笑(《日本的酒》,p.94)。
| 年份 |
每石酒稅 |
| 明治11年(1878) |
1 日圓 |
| 明治28年(1895) |
7 日圓 |
| 明治38年(1905) |
17 日圓 |
| 昭和初期 |
40 日圓 |
| 現代 |
約 6000~10000 多日圓 |
上表睇得好清楚:每次稅額大跳,背後都係軍費開支嘅壓力。酒係癮品、係消耗品、又係民生常用品——對政府嚟講,加酒稅係最唔怕冇人畀嘅財源。飲家杯杯入口嘅,唔止係米同水,仲有一部份國家機器嘅運作成本。
常見誤區:禁酒令唔係「為禁而禁」
好多人一聽到古代禁酒令,就以為係純粹嘅道德打壓,其實大部分禁令背後都有實際考量:米荒時禁釀係為咗保糧食,戰時加稅係為咗籌軍費,酒株統制係為咗穩定稅源。道德理由往往只係表面嘅旗號,經濟同財政先係真正嘅驅動力。
另一個誤區係以為「稅重=酒業衰」。事實恰好相反:正因為酒稅係國家命脈,政府反而有誘因去保護同扶植領牌酒造,令佢哋喺統制之下穩定經營。江戶酒造業嘅繁榮,某程度上正正係建基於呢套「管住嚟發展」嘅制度。
香港視角:免稅天堂嘅清酒優勢
睇完日本嘅酒稅史,香港飲家其實幾幸福:香港對酒精濃度 30% 以下嘅酒類——清酒、葡萄酒、啤酒都包喺入面——免徵酒稅,只有烈酒先要課稅。即係話,同一支清酒,香港嘅售價入面並冇日本嗰種動輒兩三成嘅酒稅成分。
呢個差異亦解釋到點解香港成為日本酒造出口嘅重要市場:免稅環境加上成熟嘅物流同零售網絡,令香港飲家可以用相對合理嘅價錢,飲到日本本土都要畀重稅嘅酒款。想知香港有咩清酒選擇,可以睇埋清酒推薦香港 2026。
 完整指南
延伸閱讀
參考書目
- 《日本的酒》坂口謹一郎著、小泉武夫解說,四川人民出版社,頁 p.93-94
- 《杯中風土》小泉武夫著,頁 p.113-114
禁止酒駕・飲酒過量有害健康・未滿 18 歲請勿飲酒